Arnaque en ligne : quelles preuves garder pour la police, la banque et le juge (2026)
Arnaque en ligne : faites d’abord opposition auprès de votre banque, puis capturez le site, le profil et les messages avant qu’ils disparaissent. En 2026, ProofSnap enregistre chaque page avec ses métadonnées, une empreinte SHA-256 et un horodatage, pour appuyer une plainte sur THESEE et une contestation bancaire par des pièces difficiles à remettre en cause.

Combien coûte une preuve solide ?
Nous facturons en dollars américains. Les montants en euros ci-dessous sont indicatifs, calculés au taux de change de septembre 2026, un dollar valant environ 0,87 €.
Une arnaque à documenter
4,99 $ US, paiement unique
environ 4,30 €
Le SnapPack est un achat ponctuel portant sur un nombre fixe de captures. Aucun abonnement, aucun renouvellement automatique. C’est la formule qui convient pour figer les preuves d’une arnaque, avant la plainte ou la contestation bancaire.
Prendre un SnapPackPour un usage régulier
16,99 $ US/mois
environ 14,80 € par mois, 200 captures
La formule Professional convient à ceux qui documentent souvent des pages web, et ajoute l’ancrage dans la blockchain Bitcoin. La formule Essential, à 8,99 $ US soit environ 7,80 €, couvre 100 captures par mois.
Essayer sept joursHorodatage qualifié eIDAS
28,99 $ US/mois
environ 25,20 € par mois, captures illimitées
La formule Enterprise ajoute l’horodatage électronique qualifié, le seul à emporter une présomption sur la date et l’heure. C’est la formule à privilégier lorsque la date d’une page risque d’être contestée.
Voir la formule EnterpriseL’essai de sept jours nécessite une carte bancaire. En cas de résiliation pendant ces sept jours, rien n’est facturé. Si vous préférez ne pas communiquer la vôtre, le SnapPack est un achat ponctuel qui n’en demande aucune.
Dans les 5 minutes :
- 1. FAITES OPPOSITION : appelez votre banque ou le 0 892 705 705. Les paiements passés après l’opposition sont à la charge de la banque.
- 2. NE FERMEZ RIEN : ne fermez pas les onglets, ne supprimez pas les messages, ne contactez pas l’escroc.
- 3. CAPTUREZ LES PREUVES : la page frauduleuse, toutes les communications et les justificatifs de paiement (guide étape par étape).
Contacts clés :
- • Opposition carte bancaire : numéro au dos de votre carte, ou 0 892 705 705
- • Police ou gendarmerie : 17 ou 112 (uniquement en cas d’urgence)
- • Info Escroqueries : 0 805 805 817
- • Plateforme THESEE : service-public.fr
Pour un virement, prévenez votre banque dans les 24 heures : elle peut tenter une demande de rappel des fonds. Pour un paiement par carte que vous n’avez pas autorisé, vous avez 13 mois pour le contester auprès de votre banque, mais plus tôt vous le signalez, mieux c’est.
La fraude en ligne progresse vite en France. En 2024, Cybermalveillance.gouv.fr a enregistré plus de 420 000 demandes d’assistance (+49 %) et 5,4 millions de visiteurs (+47 %). En 2025, le ministère de l’Intérieur a recensé 453 200 infractions liées au numérique (+14 %). L’Observatoire de la sécurité des moyens de paiement estime la fraude aux moyens de paiement en France à 1,19 milliard d’euros en 2024, avec un taux de fraude à la carte de 0,053 %. L’ABE/BCE estime la fraude aux paiements dans l’UE/EEE à 4,2 milliards d’euros en 2024.
Sources : Cybermalveillance.gouv.fr, rapport d’activité 2024, ministère de l’Intérieur, 2025, OSMP, rapport 2024, Rapport conjoint ABE/BCE 2025
Réponse rapide : de quelles preuves avez-vous besoin ?
L’essentiel : si vous avez été victime d’une arnaque en ligne, faites d’abord opposition auprès de votre banque et ne fermez pas vos onglets. Capturez ensuite le site frauduleux, toutes les conversations et les justificatifs de paiement avec un outil forensique qui génère des empreintes SHA-256 et un horodatage. Déposez enfin plainte via THESEE ou pré-plainte en ligne.
La police, les banques et les tribunaux attendent en pratique quatre éléments de la part des victimes de fraude : (1) des captures horodatées du site frauduleux, du profil ou de l’annonce avant leur disparition, (2) l’historique complet des communications avec l’escroc, (3) la documentation des paiements (relevés bancaires, adresses de portefeuille crypto, reçus), et (4) une chaîne de conservation prouvant que les preuves n’ont pas été modifiées.
Une capture d’écran classique ne fournit que partiellement le point 1 (pas de métadonnées, pas de preuve d’horodatage, pas de détection de falsification). Une capture forensique fournit les quatre points. Voir la liste d’urgence pour un plan d’action imprimable.
Vous venez d’être arnaqué ? Pas le temps de lire 30 minutes.
Allez directement à l’essentiel : imprimez la liste et suivez les étapes dans l’ordre.
Déjà victime d’une arnaque ? Voici ce que vous pouvez encore sauver
Si le site frauduleux est déjà hors ligne et le profil supprimé, vous n’êtes pas sans recours. Voici les preuves que vous pouvez encore sécuriser maintenant :
Encore disponible (capturez MAINTENANT)
- • Votre relevé bancaire / relevé de carte avec la transaction
- • E-mails de confirmation (commande, paiement, expédition)
- • Historiques de conversation encore existants (WhatsApp, e-mail, Messenger)
- • Reçus PayPal / virement / chèque
- • Transactions crypto sur les explorateurs blockchain
- • Le site frauduleux sur la Wayback Machine
Encore dans votre navigateur
- • Historique de navigation (prouve que vous avez visité l’URL frauduleuse)
- • Fichiers téléchargés (factures, contrats, images)
- • Données de saisie automatique (identifiants saisis)
- • Captures de notifications / SMS sur votre téléphone
- • Résultats de recherche affichant encore l’annonce frauduleuse
- • Publications / publicités sur les réseaux sociaux qui vous ont conduit au site
Capturez chacune de ces pages avec un outil forensique immédiatement : chaque élément renforce votre plainte, votre réclamation bancaire et votre demande de chargeback. Une capture horodatée de votre relevé bancaire est déjà une preuve plus solide qu’une simple capture d’écran.
Sommaire
- Pourquoi les captures d’écran échouent comme preuves de fraude au tribunal
- Quels sont les types d’arnaques et comment documenter chacun ? (9 types)
- Comment sécuriser les preuves de fraude en ligne ? (Étape par étape)
- Où signaler une fraude en ligne ? (THESEE, PHAROS, Perceval)
- Comment récupérer votre argent ? Chargeback (Visa 13.3, Mastercard 4853)
- Les preuves numériques sont-elles admissibles au tribunal ?
- Comment reconnaître une arnaque avant de payer ?
- Que faire après l’arnaque ? Protection de l’identité
- Capture d’écran vs capture forensique : que retient la justice ?
- FAQ (24 questions)
- Sources et références
1. Pourquoi les captures d’écran échouent comme preuves de fraude au tribunal
Les captures d’écran classiques se contestent facilement : elles n’ont ni horodatage indépendant, ni métadonnées, ni protection contre la falsification.
Lorsque vous comprenez que vous avez été arnaqué, votre premier réflexe est de faire une capture d’écran. Cela ressemble à une preuve. Pourtant, en 2026, une simple capture d’écran est la forme la plus faible de preuve numérique que vous puissiez présenter à la police, à votre banque ou au tribunal. Voici pourquoi :
Aucune preuve d’horodatage
La date de création d’un fichier de capture d’écran est modifiable. Il n’existe aucune preuve indépendante du moment où la capture a été faite. L’escroc peut prétendre que la page avait un contenu différent au moment de la transaction.
Facilement falsifiable
Avec les outils de développement du navigateur, n’importe qui peut modifier le contenu visible d’une page web en quelques secondes. Photoshop et les outils IA créent des captures d’écran factices au pixel près. Les tribunaux le savent : une capture contestée perd l’essentiel de sa force probante.
Aucune métadonnée
Les captures d’écran ne contiennent ni en-têtes HTTP, ni certificat TLS, ni cookies, ni codes de réponse serveur, ni HTML de la page. Ce sont ces métadonnées qui relient le contenu visuel à un serveur spécifique à un moment donné.
Aucune chaîne de conservation
Il n’existe aucune documentation de la manière dont la capture a été réalisée, stockée ou manipulée. Sans chaîne de conservation, la partie adverse peut contester l’authenticité.
Le problème fondamental : les sites frauduleux disparaissent en quelques heures. Les pages de phishing et les faux sites changent souvent de domaine. Les profils de romance scam sont supprimés dans les heures suivant un signalement. Une fois le contenu disparu, une capture d’écran est tout ce qui vous reste, et elle risque de ne pas suffire. Lisez notre analyse détaillée : Pourquoi une capture d’écran échoue comme preuve au tribunal.
Le site frauduleux est encore ouvert ? Capturez-le maintenant, avant qu’il ne disparaisse.
Pour contester un paiement, il faut montrer ce que le vendeur a promis. ProofSnap crée en un clic un dossier de preuves vérifiable : capture d’écran, métadonnées, empreinte SHA-256, PDF et, dès la formule Professional, horodatage blockchain. 7 jours d’essai gratuit. Vos preuves vous appartiennent, même après la période d’essai.
2. Quels sont les types d’arnaques et comment documenter chacun ?
Les neuf types d’arnaques les plus fréquents en France nécessitent chacun des preuves spécifiques. Voici ce que vous devez capturer pour chacun.
Chaque type d’arnaque nécessite des preuves différentes. Voici ce que vous devez capturer pour les neuf catégories les plus fréquentes en France :
Faux sites marchands et arnaques à la commande
Hameçonnage : première menace en 2024 (Cybermalveillance)Les faux sites marchands imitent des marques connues, encaissent les paiements et livrent soit des contrefaçons, soit rien du tout. Selon Cybermalveillance.gouv.fr, l’hameçonnage reste la première menace en 2024, avec 64 000 demandes d’assistance. Ces sites fonctionnent typiquement 2 à 8 semaines avant de changer de domaine. En France, vous disposez d’un droit de rétractation de 14 jours pour les achats à distance auprès d’un vendeur professionnel.
Ce que vous devez capturer :
- • La page produit (prix, description, photos, informations du vendeur)
- • La page de commande et la confirmation de commande
- • La page de contact, les CGV, les mentions légales et la page « À propos »
- • Votre e-mail de confirmation de commande
- • Tout numéro de suivi fourni (souvent faux)
- • Les données WHOIS du domaine (vérifier l’âge, les sites frauduleux n’ont souvent que quelques jours)
Arnaque à l’investissement et crypto (« pig butchering » / arnaque à l’engraissement)
+40 % en 2024 (Chainalysis)Les victimes sont recrutées via des applications de rencontre, les réseaux sociaux ou des groupes Telegram, construisent une relation avec l’escroc et sont dirigées vers une fausse plateforme d’investissement. L’AMF (Autorité des marchés financiers) publie une liste noire des sites non autorisés. Chainalysis estime qu’en 2024 les arnaques aux cryptomonnaies ont rapporté au moins 9,9 milliards de dollars (env. 8,6 milliards d’euros), et que les revenus du pig butchering ont progressé de près de 40 %.
Ce que vous devez capturer :
- • La fausse plateforme d’investissement (page de connexion, tableau de bord, solde, historique)
- • Les adresses de portefeuille de l’escroc (vérifier sur Etherscan ou Blockchain.com)
- • Toutes les communications : messages d’applications de rencontre, chats WhatsApp/Telegram
- • Le message de recrutement initial ou la publicité
- • Tout message « retrait bloqué » ou « caution fiscale requise »
- • Les confirmations de virement ou preuves de transaction crypto
Hameçonnage (phishing) et faux conseiller bancaire
+78 % de faux conseillers en 2024 (Cybermalveillance)Les escrocs se font passer pour votre banque, La Poste, Chronopost, les impôts ou la police. L’arnaque au faux conseiller bancaire a bondi de 78 % en 2024 selon Cybermalveillance.gouv.fr.
Ce que vous devez capturer :
- • L’e-mail de phishing avec les en-têtes complets (dans Gmail : « Afficher l’original » ; dans Outlook : « Afficher la source du message »)
- • Le faux site web vers lequel le lien renvoie (l’URL est cruciale, souvent une seule lettre diffère du site légitime)
- • Tous les numéros de téléphone ou numéros de rappel indiqués
- • Les SMS ou messages vocaux de l’escroc
- • Les logiciels d’accès à distance installés (journaux de session TeamViewer, AnyDesk)
- • Les transactions non autorisées subséquentes sur vos comptes réels
Phishing : que faire si vous avez cliqué ? (1) changez immédiatement vos mots de passe, (2) faites opposition (numéro de votre banque ou 0 892 705 705), (3) Vérifiez votre appareil (antivirus), (4) Capturez les pages concernées, (5) Déposez plainte via THESEE. Signalez le site sur PHAROS.
Arnaque sentimentale
Deepfakes IA en hausseLes escrocs utilisent de plus en plus l’IA pour générer des photos, vidéos et messages vocaux réalistes. Les victimes sont contactées via des plateformes de rencontre comme Tinder, Bumble ou Meetic, sont émotionnellement manipulées pendant des semaines, puis sollicitées pour de l’argent, souvent pour des « urgences médicales », des « frais de voyage » ou des « opportunités d’investissement ».
Ce que vous devez capturer :
- • Le profil de l’escroc sur le site de rencontre / réseau social (photos, bio, localisation, date d’inscription)
- • Tous les fils de conversation avec horodatage
- • Les résultats de recherche d’image inversée (Google Images, TinEye) montrant des photos volées
- • Tous les sites web ou plateformes d’investissement vers lesquels l’escroc vous a dirigé
- • Les justificatifs de paiement, confirmations de virement, codes de coupons
- • Les captures d’appel vidéo en cas de suspicion de deepfake (observer les artefacts visuels)
Important : capturez tout avant de confronter l’escroc ou de signaler le profil. Tout risque d’être supprimé aussitôt.
Arnaque sur les plateformes de vente entre particuliers (LeBonCoin, Vinted, Facebook Marketplace)
Que ce soit sur LeBonCoin, Vinted, Facebook Marketplace ou Rakuten, les arnaques aux petites annonces sont parmi les plus fréquentes en France. Les escrocs proposent des articles à des prix attractifs, encaissent par virement ou en contournant le système de paiement sécurisé, et ne livrent jamais.
Ce que vous devez capturer :
- • La page de l’annonce (titre, prix, photos, lien vers le profil vendeur)
- • Le profil du vendeur (ancienneté du compte, autres annonces, avis)
- • Tous les messages / chats de la plateforme
- • Le moyen de paiement utilisé (PayPal « entre proches », virement, Wero)
- • Toute information de suivi ou d’expédition
- • L’article reçu (si différent de l’annonce, photographier pour comparaison)
Arnaque WhatsApp « Bonjour Maman » et fraude par messagerie
Variante numérique de l’arnaque au faux procheL’arnaque classique à la famille s’est numérisée via WhatsApp et SMS : « Bonjour maman, j’ai changé de numéro. Mon téléphone est cassé. » Les escrocs se font passer pour un proche et demandent des virements urgents. Les variantes incluent également les appels frauduleux où de prétendus policiers affirment qu’un membre de la famille a été impliqué dans un accident.
Ce que vous devez capturer :
- • Le message WhatsApp/SMS avec les informations de l’expéditeur et le numéro de téléphone
- • L’intégralité du fil de conversation avec horodatage
- • Le numéro de téléphone de l’escroc (capturer les informations de contact)
- • Les confirmations de virement et relevés bancaires
- • Tous les messages vocaux ou journaux d’appels
- • Tout lien vers des sites frauduleux partagés dans la conversation
Arnaque à l’emploi et aux micro-tâches rémunérées
501 M$ (env. 436 M€) perdus aux arnaques à l’emploi aux États-Unis en 2024 (FTC)De fausses offres d’emploi à distance exigent des « frais d’équipement », des « frais de formation » ou des « cautions ». Les arnaques aux tâches (task scams) vous demandent de réaliser de petites missions rémunérées (aimer des vidéos, écrire des avis), puis exigent un dépôt pour « débloquer vos gains ». Ces arnaques se répandent de plus en plus en France via Telegram et WhatsApp.
Ce que vous devez capturer :
- • L’offre d’emploi ou le message de recrutement
- • Le site web de la « société » (souvent un clone d’une entreprise réelle)
- • Le « contrat de travail » ou l’« offre »
- • Toutes les communications avec le « recruteur » (e-mail, WhatsApp, Telegram)
- • Les demandes de paiement pour équipement, formation ou caution
- • L’interface de la plateforme de tâches (pour les task scams)
Arnaque au QR code (quishing) et faux PV de stationnement
Le quishing est une arnaque par QR code redirigeant vers un faux site de paiement. En France, les faux PV de stationnement avec QR code frauduleux et les faux avis de passage Chronopost/La Poste sont en forte hausse en 2025-2026.
Les escrocs placent de faux QR codes sur des horodateurs, des bornes de recharge électrique, des avis de passage, des amendes de stationnement et même dans des restaurants. Le QR code redirige vers un site imitant un service légitime (ANTAI, Chronopost, PayByPhone) pour voler vos coordonnées bancaires. Selon Cybermalveillance.gouv.fr, le quishing figure parmi les arnaques en progression.
Ce que vous devez capturer :
- • Le QR code lui-même (photo du support physique + capture du lien décodé)
- • Le faux site vers lequel le QR code redirige (URL complète, certificat TLS)
- • Le véritable site légitime pour comparaison (ANTAI : amendes.gouv.fr)
- • Tout prélèvement frauduleux sur votre relevé bancaire
- • L’emplacement physique du faux QR code (photo géolocalisée si possible)
Règle de sécurité : ne scannez jamais un QR code collé sur un horodateur ou un avis de passage sans vérifier l’URL. Le site légitime de paiement des amendes est amendes.gouv.fr (pas .com, pas .fr avec tiret).
Arnaque au deepfake vocal et vidéo (clonage de voix par IA)
Quelques secondes de voix peuvent suffireLes escrocs utilisent l’IA pour cloner la voix d’un proche ou d’un supérieur hiérarchique à partir de quelques secondes d’enregistrement. L’appel deepfake demande un virement urgent.
En 2025-2026, les arnaques au deepfake vocal se multiplient en France. L’escroc utilise un extrait audio public (vidéo LinkedIn, message vocal WhatsApp, podcast) pour synthétiser la voix d’un dirigeant, d’un parent ou d’un ami. 3 secondes d’audio suffisent aux outils IA actuels. L’arnaque au président (fraude CEO) utilise de plus en plus souvent le deepfake vocal pour ordonner des virements urgents.
Ce que vous devez capturer :
- • L’enregistrement de l’appel si votre téléphone le permet (en matière pénale, la victime peut produire l’enregistrement d’un appel auquel elle a participé)
- • Le numéro de téléphone de l’appelant (souvent usurpé par spoofing)
- • Tout message de suivi (SMS, e-mail, WhatsApp) lié à l’appel
- • Les ordres de virement ou confirmations de transaction
- • La source audio originale utilisée par l’escroc (vidéo LinkedIn, message vocal)
Vérification : en cas d’appel demandant un virement urgent, raccrochez et rappelez vous-même le numéro officiel de la personne. Ne faites jamais confiance au numéro affiché (spoofing possible).
Un client commande une « veste en cuir italien faite main » à 269 € via une publicité Instagram. Ce qui arrive est une veste en simili cuir valant 15 €. Lorsqu’il retourne sur le site, la description a été modifiée en « aspect cuir ».
Avec ProofSnap : le client a capturé la page produit avant l’achat. Le dossier de preuves (ZIP) contient la description originale, le prix, le code HTML complet de la page et un horodatage blockchain. La banque a reçu un PDF horodaté prouvant ce que le site affichait à la date de l’achat. La banque a engagé une rétrofacturation (chargeback) pour article non conforme.
C’est pourquoi l’étape 3 et la règle de capture avant achat sont si importantes. D’autres exemples pratiques suivent ci-dessous.
3. Comment sécuriser les preuves de fraude en ligne ? (Étape par étape)
Sécurisez vos preuves en 7 étapes dans les 60 premières minutes : ne rien fermer, faire opposition, capturer avec un outil forensique, horodater, déposer plainte.
LES 60 PREMIÈRES MINUTES SONT DÉCISIVES
Les sites frauduleux disparaissent, les profils sont supprimés et les conversations s’évanouissent. Suivez cet ordre immédiatement dès que vous suspectez ou confirmez une arnaque. N’attendez pas demain. Chaque heure de retard réduit vos chances de remboursement.
Stop : NE RIEN fermer ni supprimer
Ne fermez aucun onglet du navigateur. Ne supprimez aucun message. Ne confrontez pas l’escroc. Ne signalez pas encore le profil. Chaque onglet ouvert et chaque fil de messages est une preuve. Fermer ou signaler peut entraîner la suppression.
Faire opposition et contacter votre banque
Appelez immédiatement le numéro d’opposition de votre banque ou le serveur interbancaire d’opposition 0 892 705 705 (24 h/24, 7 j/7). Contactez ensuite le service fraude de votre banque. Demandez un chargeback (carte bancaire) ou un blocage de la transaction (virement). Pour un virement, prévenez votre banque au plus vite : elle peut tenter un rappel des fonds. Le Centre européen des consommateurs France (CEC) peut vous aider gratuitement si le vendeur est établi dans un autre pays européen.
Capturer le site frauduleux avec toutes les métadonnées
Utilisez un outil de capture forensique pour enregistrer le site frauduleux ou l’annonce. Si le site risque de disparaître avant que vous ayez terminé, envoyez son adresse au service de capture de preuves et le dossier vous est remis. Une capture correcte inclut :
- • Capture pleine page (pas seulement la partie visible)
- • URL de la page avec horodatage exact
- • En-têtes HTTP et certificat TLS (identifient le serveur réel)
- • Code HTML complet et contenu textuel du DOM
- • Cookies et localStorage (prouvent que vous étiez connecté)
- • Hachage cryptographique SHA-256 (détection de falsification)
Documenter l’ensemble des communications
Capturez chaque fil de conversation : WhatsApp Web, Telegram, Facebook Messenger, fils d’e-mails, canaux Discord, chats d’applications de rencontre. Défilez l’intégralité de la conversation avant de capturer. Capturez la page de profil de l’escroc séparément.
Conserver les détails de paiement
Capturez votre relevé bancaire ou relevé de carte avec la transaction, les pages de confirmation de paiement, les hashes de transactions crypto (depuis votre plateforme d’échange et l’explorateur blockchain), les reçus PayPal et toutes les factures ou liens de paiement fournis par l’escroc.
Ancrer les preuves dans la blockchain
Générez un hachage SHA-256 de chaque fichier de preuve et ancrez-le avec un horodatage blockchain. Vous obtenez une preuve indépendante que le document existait au plus tard à cette date, et toute modification ultérieure devient détectable. L’ancrage blockchain est inclus dès la formule Professional ; l’horodatage qualifié eIDAS, avec la formule Enterprise.
Preuve complémentaire : vérifiez si le site frauduleux a été archivé par la Wayback Machine (web.archive.org). Si le site est resté en ligne plusieurs semaines, il a peut-être été archivé ; cela fournirait une preuve indépendante d’un tiers qui corrobore vos propres captures. Vous pouvez aussi sauvegarder manuellement une page sur web.archive.org/save.
Déposer plainte auprès des autorités
Déposez une plainte (THESEE, ou pré-plainte puis signature au commissariat) et faites en parallèle les signalements utiles (voir la partie sur les signalements). Joignez votre dossier forensique. Plus vos preuves sont détaillées, plus votre plainte a de chances de donner lieu à une enquête. Notez le numéro de procès-verbal pour votre réclamation bancaire.
Un clic. Un ZIP. Un dossier prêt à joindre à votre plainte.
ProofSnap transforme n’importe quelle page web en un dossier de preuves vérifiable, qui fige ce que la page affichait, quand et pour qui. Voici ce que vous obtenez à chaque capture :
En termes simples : ProofSnap prend une photo complète de la page web, l’horodate, puis crée un dossier que vous pouvez joindre à votre plainte ou à votre contestation bancaire.
proofsnap_20260220_141532.zip
screenshot.jpeg ← capture pleine page par défilement
metadata.json ← URL, horodatage, en-têtes HTTP, certificat TLS, cookies
page.html ← code source complet de la page
domtextcontent.txt ← tout le texte visible de la page
evidence.pdf ← PDF de preuve pour le tribunal avec tous les hachages
forensic_log.json ← journal du processus de capture
chain_of_custody.json ← qui a capturé quoi, quand, comment
manifest.json ← hachage SHA-256 de chaque fichier
manifest.sig ← signature numérique RSA-4096
manifest.json.ots ← horodatage blockchain Bitcoin (OpenTimestamps), dès la formule Professional
publickey.pem ← clé publique pour vérification de la signature
Voici comment cela fonctionne en pratique : cliquez sur l’extension, capturez la page, téléchargez le ZIP, vérifiez :
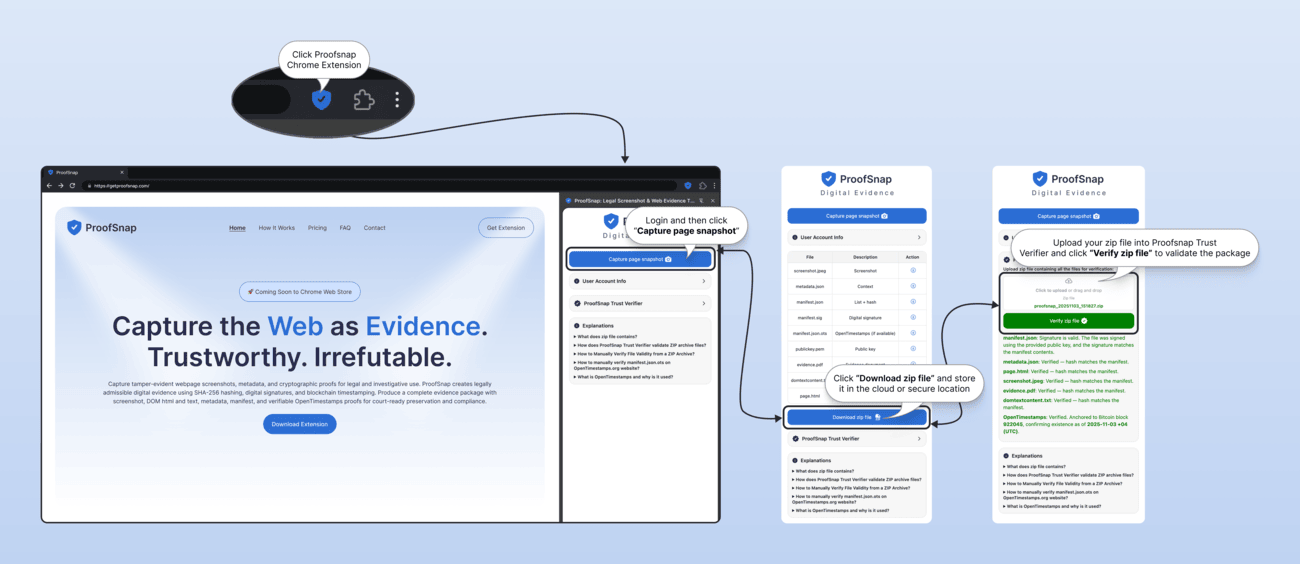
C’est la « sécurisation forensique des preuves » en pratique. Votre banque reçoit un PDF horodaté. La police obtient des métadonnées complètes. Un tribunal dispose d’une chaîne de conservation ancrée dans la blockchain.
Sans engagement, résiliable à tout moment pendant l’essai de 7 jours. Vos preuves vous appartiennent : tous les dossiers créés restent définitivement sur votre appareil.
Le dossier ZIP est créé et enregistré sur votre appareil. Pour l’horodatage, seule l’empreinte est transmise ; avec les Content Credentials (C2PA), l’image est transmise au service de signature de ProofSnap.
4. Où signaler une fraude en ligne en France ? (THESEE, PHAROS, Perceval et autres)
Déposez plainte via THESEE pour les e-escroqueries, signalez sur PHAROS les contenus illicites, déclarez la fraude à la carte bancaire sur Perceval et contactez Cybermalveillance.gouv.fr.
En France, déposez plainte via THESEE (e-escroqueries) ou via la pré-plainte en ligne. Signalez les contenus illicites sur PHAROS. Signalez la fraude à la carte bancaire sur Perceval (via FranceConnect). Déposez une seule plainte pour les mêmes faits, et faites en parallèle les signalements utiles (PHAROS, Perceval, Signal Conso).
| Plateforme | Type de signalement | Site web | Remarques |
|---|---|---|---|
| THESEE | Plainte en ligne pour e-escroqueries | service-public.fr | Plainte en ligne pour les escroqueries sur internet : 58 300 plaintes en 2025 |
| PHAROS | Signalement de contenus illicites | internet-signalement.gouv.fr | Signalement (pas une plainte). Phishing, faux sites, contenus illicites |
| Perceval | Fraude à la carte bancaire | service-public.fr (FranceConnect) | Transactions CB non autorisées uniquement. Reçu téléchargeable pour la banque |
| Pré-plainte en ligne | Pré-enregistrement avant RDV au commissariat | pre-plainte-en-ligne.gouv.fr | Pour les fraudes non couvertes par THESEE |
| Cybermalveillance.gouv.fr | Diagnostic et assistance | cybermalveillance.gouv.fr | Parcours d’assistance guidé. Orientation vers les prestataires référencés |
| Info Escroqueries | Assistance téléphonique | 0 805 805 817 (appel gratuit) | Du lundi au vendredi, de 9 h à 18 h 30. Conseil et orientation |
| Signal Conso (DGCCRF) | Signalement de pratiques commerciales | signal.conso.gouv.fr | Faux sites marchands, pratiques commerciales trompeuses |
| AMF | Fraude à l’investissement | amf-france.org | Arnaque crypto, forex, fausses plateformes. Liste noire consultable |
Conseil pratique : lorsque vous déposez plainte, demandez à être orienté vers un enquêteur spécialisé en cybercriminalité. Transmettez le numéro de procès-verbal à votre banque pour appuyer votre réclamation. Via THESEE, vous pouvez déposer plainte directement depuis chez vous, joignez votre dossier forensique en pièce jointe.
Signalez aussi directement sur la plateforme
En plus des autorités, signalez l’escroc sur la plateforme où la fraude a eu lieu. Les signalements de plateforme aident à protéger d’autres victimes potentielles et créent un enregistrement interne que les enquêteurs peuvent obtenir sur réquisition.
Important : capturez le profil et toutes les conversations de l’escroc avant de signaler. Après un signalement, le compte et son contenu peuvent être supprimés en quelques heures.
5. Comment récupérer votre argent ? Remboursement bancaire et chargeback
Payé par carte ? Votre banque peut engager un chargeback (en général dans les 120 jours) ou rembourser un paiement non autorisé signalé dans les 13 mois.
Si vous avez payé par carte bancaire, plusieurs voies existent. Selon le rapport conjoint ABE/BCE 2025, la fraude aux paiements dans l’UE/EEE atteint 4,2 milliards d’euros. Un chargeback est souvent le moyen le plus rapide d’être remboursé d’un achat non livré ou non conforme ; les réseaux fixent en général un délai de 120 jours. Votre banque choisit le motif, par exemple Visa 13.3 ou Mastercard 4853 pour un article non conforme à la description, ou Visa 10.4 / Mastercard 4837 pour une transaction non autorisée.
En France, vous disposez de 13 mois après le débit pour signaler à votre banque une opération non autorisée (art. L133-24 du Code monétaire et financier), et la banque doit alors vous rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement, sauf si elle a de bonnes raisons de soupçonner une fraude de votre part (art. L133-18). Un virement que vous avez vous-même ordonné au profit d’un escroc est plus difficile à contester : parlez-en tout de suite à votre banque. Un cas fait exception et mérite d’être traité à part : les dépôts sur un casino en ligne qui refuse de payer les gains, où la voie bancaire est nettement plus incertaine et se double d’autres recours.
| Scénario | Code Visa | Code Mastercard | Délai | Preuves nécessaires |
|---|---|---|---|---|
| Article non conforme / contrefaçon | 13.3 | 4853 | 120 jours | Offre originale + ce que vous avez reçu |
| Article jamais reçu | 13.1 | 4853 | 120 jours après la date de livraison prévue | Confirmation de commande + délai de livraison |
| Transaction non autorisée / frauduleuse | 10.4 | 4837 | 120 jours (13 mois pour le signaler à la banque) | Preuve que vous n’avez pas autorisé la transaction |
| Prélèvement récurrent après résiliation | 13.2 | 4853 | 120 jours | Confirmation de résiliation + prélèvement subséquent |
Pourquoi les preuves forensiques renforcent un dossier de chargeback
Dans la procédure de rétrofacturation, c’est votre banque qui choisit le motif et présente le dossier au réseau de cartes. Une capture forensique horodatée de l’offre originale, avec hachage SHA-256, HTML de la page, certificats serveur et horodatage blockchain, est objectivement plus forte qu’une capture d’écran. Elle prouve ce que le site du vendeur affichait au moment de votre achat et que la preuve n’a pas été modifiée. La garantie « responsabilité zéro » de Visa et Mastercard vous protège contre les transactions non autorisées.
CEC France : aide gratuite contre un vendeur européen
Le Centre européen des consommateurs France (CEC) aide gratuitement les consommateurs en litige avec un vendeur établi dans un autre pays européen. Il n’intervient pas contre le refus de votre propre banque : adressez d’abord une réclamation à votre banque, puis saisissez son médiateur.
Cryptomonnaies et virements : la rétrofacturation ne s’applique ni aux cryptomonnaies ni aux virements. Dans ces cas, contactez immédiatement le service fraude de votre banque et déposez plainte. Pour un virement, plus vous prévenez tôt votre banque, plus une demande de rappel des fonds a de chances d’aboutir. Pour un guide détaillé du chargeback chez Temu, Shein et AliExpress, consultez notre Guide chargeback Visa 13.3 et Mastercard 4853.
6. Les preuves numériques sont-elles admissibles au tribunal ?
Oui. Une escroquerie est un fait, et en matière pénale les infractions se prouvent par tout mode de preuve : le juge apprécie librement chaque pièce. Une capture qui montre ce qui était en ligne, quand, et qui n’a pas été modifiée depuis pèse donc davantage qu’une simple image.
La preuve est libre, le juge décide
L’art. 427 du Code de procédure pénale pose le principe :
« Hors les cas où la loi en dispose autrement, les infractions peuvent être établies par tout mode de preuve et le juge décide d’après son intime conviction. »
Une capture d’écran n’est donc pas écartée par principe, mais elle se conteste facilement : rien n’y établit la date, l’adresse de la page ni l’absence de retouche. Une acquisition avec empreinte SHA-256, horodatage et chaîne de conservation répond précisément à ces objections.
Horodatage : ce que dit le règlement eIDAS
Un horodatage électronique ne peut pas être écarté comme preuve au seul motif qu’il est électronique. Seul l’horodatage qualifié, délivré par un prestataire de confiance qualifié, bénéficie en outre d’une présomption d’exactitude de la date et de l’heure ; il est inclus dans la formule Enterprise. L’ancrage OpenTimestamps dans la blockchain Bitcoin, inclus dès la formule Professional, est un horodatage non qualifié que le juge apprécie librement. Pour contrôler vous-même un ancrage blockchain, suivez notre guide pour vérifier un fichier .ots OpenTimestamps.
Et le constat de commissaire de justice ?
Le constat internet dressé par un commissaire de justice fait foi jusqu’à preuve contraire. Son tarif est libre : de moins de 100 € à plus de 600 € selon l’étude et le nombre de pages. Pour une fraude de quelques centaines d’euros, une capture horodatée faite immédiatement est souvent la seule preuve réaliste avant que le site ne disparaisse.
7. Comment reconnaître une arnaque avant de payer
Vérifiez l’âge du domaine (WHOIS), la présence de mentions légales, le SIRET et les avis clients indépendants avant de payer un vendeur inconnu en ligne.
La meilleure preuve est celle dont vous n’aurez jamais besoin. Voici les signaux d’alerte indiquant qu’une transaction pourrait être frauduleuse :
Signaux d’alerte : sites web
- • Nom de domaine enregistré depuis quelques jours seulement (vérifier le WHOIS)
- • Pas de mentions légales, pas de SIRET, pas de CGV conformes
- • Prix inférieurs d’au moins 50 % au prix du marché
- • Paiement uniquement par virement, cryptomonnaie ou cartes prépayées
- • Aucun label de confiance (Trusted Shops, Fevad, FIA-NET) ou labels contrefaits
- • Pas d’avis clients vérifiables ni de présence sur les réseaux sociaux
Signaux d’alerte : personnes
- • Bascule immédiatement vers WhatsApp/Telegram depuis la plateforme
- • Refuse les appels vidéo ou a toujours des « problèmes de connexion »
- • Crée un sentiment d’urgence (« l’offre expire aujourd’hui », « compte bloqué »)
- • Demande un paiement par des moyens inhabituels (crypto, coupons, PCS)
- • Les photos de profil mènent à d’autres identités en recherche inversée
- • « Rendements garantis » sur des investissements
La règle de la capture avant achat
Lorsque vous effectuez un achat conséquent auprès d’un vendeur inconnu, capturez la page de l’offre avant de finaliser la transaction. Cela prend 30 secondes et vous donne une preuve horodatée de ce qui était annoncé, au cas où le vendeur modifierait l’annonce, disparaîtrait ou livrerait autre chose. Considérez cela comme un reçu de ce qui a été promis. En France, vous disposez également d’un droit de rétractation de 14 jours pour les achats à distance auprès d’un vendeur professionnel.
8. Que faire après l’arnaque ? Protection contre l’usurpation d’identité
Changez tous les mots de passe, activez la double authentification, demandez la consultation du fichier FICOBA pour vérifier qu’aucun compte n’a été ouvert à votre nom et méfiez-vous de l’arnaque à la récupération.
Avoir été victime une fois fait de vous une cible pour des attaques ultérieures. Prenez ces mesures immédiatement après la sécurisation des preuves et le contact avec votre banque.
Attention à l’« arnaque à la récupération »
Les escrocs revendent les listes de victimes à d’autres criminels. Après une arnaque, vous risquez d’être contacté par des personnes prétendant pouvoir « récupérer votre argent », moyennant des frais. Ces « agents de récupération » sont eux-mêmes des escrocs.
- • Aucune autorité légitime ni banque ne vous contactera pour vous demander des frais de récupération
- • Les « experts en récupération de cryptos » sur les réseaux sociaux sont presque toujours frauduleux
- • Un avocat sérieux ne garantit jamais de résultats et ne demande pas d’avance importante en cryptomonnaie ou par virement
- • La police et Cybermalveillance.gouv.fr alertent expressément sur ce type de revictimisation
Protection de l’identité en France
Si vous avez communiqué des données personnelles à un escroc (nom, adresse, date de naissance, numéro de pièce d’identité, coordonnées bancaires, copie de pièce d’identité), prenez immédiatement ces mesures :
- • CNIL : saisissez-la si un organisme a manqué à la protection de vos données, cnil.fr
- • FICOBA : demandez la consultation du fichier des comptes bancaires pour vérifier qu’aucun compte n’a été ouvert à votre nom, banque-france.fr
- • Pré-plainte en ligne : déposez une pré-plainte avant votre rendez-vous au commissariat, pre-plainte-en-ligne.gouv.fr
- • Opposition carte bancaire : appelez immédiatement le numéro d’opposition de votre banque ou le serveur interbancaire 0 892 705 705
- • Changement de mots de passe : modifiez les mots de passe de tous les comptes compromis. Activez la double authentification (2FA) pour e-mail, banque et réseaux sociaux. Utilisez un gestionnaire de mots de passe.
Ce n’est pas de votre faute
Cybermalveillance.gouv.fr a reçu plus de 420 000 demandes d’assistance en 2024, en hausse de 49 %. Beaucoup de victimes n’osent pas porter plainte par honte. Les arnaques modernes sont professionnelles, bien financées et conçues pour exploiter la confiance. Être victime d’une escroquerie n’est pas un signe de naïveté, c’est une infraction pénale commise contre vous.
Si vous avez besoin de soutien : France Victimes : 116 006 (appel gratuit, 7 j/7) • Cybermalveillance.gouv.fr (diagnostic et assistance en ligne) • Communauté : r/Scams
9. Capture d’écran vs capture forensique : que retient la justice ?
Une capture d’écran ne fournit que le contenu visuel. Une capture forensique ajoute l’horodatage blockchain, le hachage SHA-256, les métadonnées et la chaîne de conservation.
| Capacité | Capture d’écran classique | Capture forensique |
|---|---|---|
| Contenu visuel de la page | Oui | Oui (défilement pleine page) |
| Preuve d’horodatage indépendant | Non | Oui (dès Professional) |
| Détection de falsification (SHA-256) | Non | Oui |
| HTML de la page et contenu DOM | Non | Oui |
| En-têtes HTTP et certificat TLS | Non | Oui |
| Cookies et données de session | Non | Oui |
| Chaîne de conservation | Non | Oui (automatisée) |
| Signature numérique (RSA-4096) | Non | Oui |
| PDF de preuve pour le tribunal | Non | Oui |
| Intégrité vérifiable | Non | Oui |
Un seul remboursement obtenu peut couvrir plusieurs années d’abonnement.
ProofSnap coûte à partir de 8,99 $ US par mois (env. 7,80 €).
Charge déductible
Pour les professionnels (e-commerce, immobilier, loueurs de meublés de tourisme, avocats), l’abonnement à ProofSnap est une charge d’exploitation déductible.
Données sur votre appareil
Le dossier ZIP est créé et enregistré sur votre appareil. Pour l’horodatage, seule l’empreinte est transmise ; avec les Content Credentials (C2PA), l’image est transmise au service de signature de ProofSnap.
Extension Chrome (desktop)
ProofSnap fonctionne dans Chrome sur ordinateur. Ouvrez les pages à capturer sur votre PC ou Mac ; les preuves mobiles (WhatsApp, SMS) sont accessibles via leurs versions web.
10. Foire aux questions
Puis-je utiliser des captures d’écran comme preuves de fraude en ligne ?
Une capture d’écran classique est recevable, mais elle se conteste facilement, car elle ne contient ni métadonnées, ni horodatage indépendant, ni chaîne de conservation. Les captures forensiques avec hachage SHA-256 et horodatage blockchain répondent à ces objections. Voir pourquoi les captures d’écran échouent et le tableau comparatif.
Quelles preuves la police demande-t-elle pour enquêter sur une fraude en ligne ?
Les coordonnées de l’escroc, les justificatifs de transaction, l’historique des communications, les captures horodatées du site frauduleux et les éventuels documents d’identité communiqués. Les captures forensiques avec métadonnées sont nettement plus utiles que de simples captures d’écran. Voir le guide étape par étape.
Comment déposer plainte en ligne via THESEE ?
La plateforme THESEE (Traitement harmonisé des enquêtes et signalements pour les e-escroqueries) permet de déposer plainte directement en ligne pour certains types de fraudes sur internet. Vous aurez besoin de : vos coordonnées, les détails de la transaction, la description des faits et vos preuves (captures forensiques de préférence). Pour les autres types de fraude, utilisez la pré-plainte en ligne. Voir où signaler.
Combien de temps les sites frauduleux restent-ils en ligne ?
Pages de phishing et faux sites marchands changent souvent de domaine. Faux profils de romance scam : supprimés dans les heures suivant un signalement. C’est pourquoi la capture immédiate est déterminante. Voir le guide étape par étape.
Puis-je obtenir un chargeback après une arnaque en ligne ?
Oui, si vous avez payé par carte bancaire. Codes importants : Visa 13.3 / Mastercard 4853 (article non conforme à la description), Visa 10.4 / Mastercard 4837 (transaction non autorisée). C’est votre banque qui choisit le motif ; le délai réseau est en général de 120 jours. Ne s’applique ni aux cryptomonnaies ni aux virements. Le Centre européen des consommateurs France vous aide gratuitement si le vendeur est établi dans un autre pays européen. Voir comment récupérer votre argent.
Comment documenter une arnaque sentimentale (romance scam) ?
Capturez le profil (photos, biographie), toutes les conversations, les résultats de recherche d’image inversée, les justificatifs de paiement et tous les sites liés. Faites-le avant de confronter l’escroc ou de signaler le profil : ensuite, tout risque d’être supprimé. Voir type d’arnaque n° 4.
Comment documenter une arnaque aux cryptomonnaies ?
Capturez l’interface de la plateforme, les adresses de portefeuilles (Etherscan/Blockchain.com), toute la communication, le message de recrutement et les tentatives de retrait bloquées. Signalez également auprès de l’AMF (Autorité des marchés financiers) qui tient une liste noire des sites frauduleux. Voir type d’arnaque n° 2.
Quelles preuves la banque exige-t-elle pour une réclamation ?
La preuve de la transaction originale, la preuve que l’article n’était pas conforme à la description ou n’a jamais été livré, la preuve d’une tentative de contact avec le vendeur et la documentation de la fraude. Les captures forensiques avec horodatage sont plus convaincantes que de simples captures d’écran, et renforcent la demande que votre banque présente au réseau de cartes. Voir comment récupérer votre argent.
Un horodatage blockchain est-il admissible devant un tribunal français ?
Oui. Les infractions se prouvent par tout mode de preuve et le juge apprécie librement chaque pièce. Seul l’horodatage qualifié eIDAS bénéficie d’une présomption d’exactitude de la date et de l’heure ; les autres horodatages, dont l’ancrage blockchain, sont appréciés librement par le juge. Voir ce que retient le juge.
Que faire immédiatement après avoir été arnaqué ?
Agissez dans les 60 minutes : (1) Ne fermez PAS les onglets et ne supprimez pas les messages. (2) faites opposition auprès de votre banque. (3) Capturez tout avec un outil de capture probatoire. (4) Déposez plainte via THESEE ou faites une pré-plainte en ligne. (5) changez les mots de passe compromis. Voir le guide étape par étape et la liste d’urgence.
Quels sont les chiffres de la cybercriminalité en France ?
En 2024, Cybermalveillance.gouv.fr a reçu plus de 420 000 demandes d’assistance (+49 %). En 2025, le ministère de l’Intérieur a recensé 453 200 infractions liées au numérique (+14 %). L’ABE/BCE estime le préjudice lié à la fraude aux paiements à 4,2 milliards d’euros dans l’UE/EEE. Le phishing reste le vecteur n° 1. Voir la vue d’ensemble statistique.
Les deepfakes générés par IA peuvent-ils servir à frauder ?
Oui. Les escrocs utilisent de plus en plus l’IA pour générer des photos, vidéos et messages vocaux réalistes pour les arnaques sentimentales, l’usurpation d’identité et la fraude à l’investissement. Capturez les contenus falsifiés avec des outils forensiques, effectuez des recherches d’images inversées et documentez les incohérences. Voir ce que retient le juge.
La banque rembourse-t-elle après une fraude en ligne ?
Cela dépend du moyen de paiement. Les cartes bancaires offrent la meilleure protection : la garantie « responsabilité zéro » de Visa et Mastercard protège contre les transactions non autorisées. Les prélèvements peuvent être contestés dans un délai de 8 semaines (autorisés) à 13 mois (non autorisés). Les virements et les cryptomonnaies sont extrêmement difficiles à récupérer. Le CEC France aide gratuitement si le vendeur est établi dans un autre pays européen. Voir comment récupérer votre argent.
La police peut-elle réellement enquêter sur une fraude en ligne ?
Oui, mais l’issue dépend de l’ampleur du préjudice, de la qualité des preuves et de l’appartenance de la fraude à un schéma plus large. La France dispose d’unités spécialisées (OFAC, l’Office anti-cybercriminalité, et le C3N de la gendarmerie). Les commissariats locaux ont souvent des ressources limitées en matière de cybercriminalité, c’est pourquoi le signalement via PHAROS et la plainte via THESEE sont importants. Voir où signaler.
ProofSnap fonctionne-t-il sur téléphone ?
ProofSnap est une extension Chrome pour ordinateur (Windows, Mac, Linux). Les extensions Chrome ne sont pas prises en charge sur mobile. Cependant, la plupart des preuves de fraude en ligne sont accessibles depuis un ordinateur : ouvrez WhatsApp Web, Telegram Web, votre messagerie e-mail ou votre espace bancaire dans Chrome sur votre PC ou Mac, puis capturez avec ProofSnap.
Mes données sont-elles protégées ?
Le dossier ZIP est créé et enregistré sur votre appareil. Pour l’horodatage, seule l’empreinte cryptographique est transmise, pas le contenu. Lorsque la capture d’écran est signée avec les Content Credentials (C2PA), l’image elle-même est transmise au service de signature de ProofSnap. Consultez notre politique de confidentialité.
Puis-je résilier pendant la période d’essai ?
Oui, l’essai de 7 jours est sans engagement et résiliable à tout moment. Si vous résiliez avant la fin de l’essai, vous ne serez pas facturé. Toutes les preuves créées pendant l’essai restent définitivement sur votre appareil, elles ne sont ni supprimées ni verrouillées.
Comment porter plainte pour arnaque internet via THESEE ?
Connectez-vous sur service-public.fr avec FranceConnect. Sélectionnez « THESEE ». Décrivez les faits, joignez vos preuves (captures forensiques, justificatifs de paiement) et validez. Vous recevez un récépissé avec numéro de procès-verbal. En 2025, THESEE a traité 58 300 plaintes. Voir où signaler.
Ma banque refuse de rembourser une fraude à la carte bancaire. Que faire ?
Signalez l’opération dans les 13 mois suivant le débit : pour une opération non autorisée, la banque doit rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement, sauf soupçon de fraude de votre part, et c’est à elle de prouver une éventuelle négligence grave. Si vous avez vous-même ordonné ou validé l’opération, elle est en principe autorisée et ce régime ne joue pas. Contestez par écrit (lettre recommandée avec accusé de réception). Sans réponse satisfaisante, saisissez gratuitement le médiateur de votre banque, qui rend une proposition dans les 90 jours suivant la réception du dossier complet. En dernier recours, saisissez le tribunal judiciaire (ou le tribunal de proximité jusqu’à 10 000 €). Voir comment récupérer votre argent.
Une capture d’écran a-t-elle une valeur juridique en France ?
Une capture d’écran classique a une valeur probante très faible. Contestée, elle pèse peu, car rien ne prouve qu’elle a été établie dans des conditions garantissant son intégrité. Une capture avec empreinte SHA-256, horodatage et chaîne de conservation répond à ces objections. Voir pourquoi les captures d’écran échouent.
Comment se faire rembourser après une arnaque au faux conseiller bancaire ?
Faites immédiatement opposition (0 892 705 705). Déposez plainte via THESEE. Contestez l’opération par écrit auprès de votre banque. Fournissez des preuves forensiques de la conversation et du faux SMS. Si l’escroc a lui-même initié le paiement avec vos identifiants, l’opération est non autorisée : la banque rembourse, sauf si elle prouve une négligence grave de votre part. Si vous avez vous-même validé le virement, par exemple vers un « compte sécurisé », il est en principe autorisé. Le médiateur de votre banque peut ensuite être saisi gratuitement. Voir comment récupérer votre argent.
Les preuves WhatsApp et SMS sont-elles recevables au tribunal en France ?
Oui, les messages WhatsApp et SMS sont recevables comme preuves en France. Cependant, de simples captures d’écran peuvent être contestées. Pour une valeur probante maximale, capturez les conversations via un outil forensique qui enregistre les métadonnées, génère un hachage SHA-256 et ancre un horodatage blockchain. Voir ce que retient le juge.
Combien coûte un constat internet par commissaire de justice (ex-huissier) ?
Un constat internet par commissaire de justice est à tarif libre : de moins de 100 € à plus de 600 € selon l’étude et le nombre de pages. Pour les fraudes inférieures à 1 000 €, ce coût est souvent disproportionné. Les captures forensiques horodatées (ProofSnap : à partir de 8,99 $ US par mois, env. 7,80 €) constituent une alternative accessible, qui peut se faire tout de suite. Voir ce que retient le juge.
Qu’est-ce que le quishing (arnaque au QR code) ?
Le quishing est une forme d’hameçonnage utilisant des QR codes frauduleux. En France, les faux QR codes sont collés sur des horodateurs, des avis de passage ou des amendes de stationnement. Ils redirigent vers un faux site imitant un service légitime (ANTAI, Chronopost) pour voler vos coordonnées bancaires. Voir type d’arnaque n° 8.
Trois scénarios types
Un acheteur paie 950 € pour un iPhone sur LeBonCoin via un lien de paiement envoyé par message. Le profil du vendeur affiche 3 ans d’historique et des avis positifs. Après le paiement, le vendeur ne répond plus. L’annonce est supprimée. Le profil avait été piraté.
Avec ProofSnap : avant le paiement, l’acheteur capture l’annonce (photos, prix, profil vendeur), le fil de messages et la page de paiement. Après l’arnaque, le dossier forensique prouve que l’annonce existait, ce qui était promis, et que le paiement a été dirigé vers ce vendeur, même si l’annonce et le profil ont disparu. Chargeback déposé sous Mastercard 4853.
Une mère reçoit un message WhatsApp : « Bonjour maman, j’ai changé de numéro. Mon téléphone est cassé. » Au fil de plusieurs messages, une situation d’urgence est construite. Elle vire 2 800 € sur un compte inconnu. Le contact est ensuite coupé.
Avec ProofSnap : un membre de la famille capture la conversation WhatsApp (défilement complet), le profil du faux numéro et le justificatif de virement. L’horodatage blockchain prouve le déroulement chronologique de la conversation. La plainte contient des preuves forensiques reliant le numéro, la période et le paiement. La banque tente un rappel du virement dans les 72 heures.
Un contact Telegram présente à la victime une « plateforme de trading » promettant 40 % de rendement mensuel. La victime dépose 5 000 € en Bitcoin. Le tableau de bord affiche des gains croissants. Lors d’une tentative de retrait, la plateforme exige une « caution fiscale » de 2 000 €. L’URL change chaque semaine.
Avec ProofSnap : la victime capture le faux tableau de bord de trading, le message « caution fiscale requise », la conversation Telegram et la transaction Bitcoin sur un explorateur blockchain. L’horodatage blockchain prouve que la fausse plateforme existait et affichait certains contenus à des dates précises. L’AMF et la police reçoivent un dossier forensique reliant les adresses de portefeuille de l’escroc à la fausse plateforme.
Points clés à retenir
- • Plus de 420 000 demandes d’assistance sur Cybermalveillance.gouv.fr en 2024 (+49 %)
- • 453 200 infractions liées au numérique recensées par le ministère de l’Intérieur en 2025 (+14 %)
- • Les contenus frauduleux disparaissent vite : les pages de phishing et les faux sites changent souvent de domaine
- • Les captures d’écran sont la preuve la plus faible : pas d’horodatage, facilement falsifiables, pas de métadonnées
- • Les captures forensiques avec hachage SHA-256 et horodatage blockchain répondent aux objections faites à la capture d’écran
- • Codes de chargeback : Visa 13.3, Mastercard 4853 (non conforme) ; Visa 10.4, Mastercard 4837 (non autorisé)
- • Une plainte et les signalements utiles : THESEE ou pré-plainte en ligne, PHAROS, Cybermalveillance.gouv.fr, votre banque
- • Agir dans les 60 minutes : faire opposition, ne rien fermer, puis tout capturer
- • 4,2 milliards d’euros de fraude aux paiements dans l’UE/EEE (ABE/BCE, 2024) : un dossier de preuves complet facilite votre demande de remboursement
Liste d’urgence
Enregistrez ou imprimez cette page. Suivez ces étapes immédiatement si vous soupçonnez une fraude.
Immédiatement (premières 60 minutes)
- ☐ Faire opposition sur la carte bancaire (numéro de votre banque ou 0 892 705 705)
- ☐ Appeler le service fraude de votre banque
- ☐ NE PAS fermer les onglets du navigateur, NE PAS supprimer les messages
- ☐ Capturer le site / l’annonce frauduleuse (capture forensique pleine page)
- ☐ Capturer le profil de l’escroc
- ☐ Capturer tous les échanges (chat / e-mail)
- ☐ Capturer les confirmations de paiement et relevés bancaires
- ☐ Générer les hachages SHA-256 + horodatage blockchain
Dans les 24 heures
- ☐ Déposer plainte via THESEE ou faire une pré-plainte en ligne
- ☐ Signaler sur PHAROS (internet-signalement.gouv.fr)
- ☐ Signaler l’escroc sur la plateforme concernée (LeBonCoin, Facebook, Tinder...)
- ☐ Demander à votre banque d’engager un chargeback (le cas échéant)
- ☐ Changer les mots de passe + activer la 2FA sur les comptes compromis
- ☐ Demander la consultation du fichier FICOBA en cas de transmission de données personnelles
- ☐ Sauvegarder toutes les preuves en deux endroits (local + cloud)
11. Sources et références
- • Cybermalveillance.gouv.fr, Rapport d’activité 2024 (plus de 420 000 demandes d’assistance, +49 %)
- • Ministère de l’Intérieur, 453 200 infractions liées au numérique en 2025
- • Code de procédure pénale, art. 427 (liberté de la preuve pénale)
- • Code monétaire et financier, art. L133-18 (remboursement)
- • Code monétaire et financier, art. L133-24 (délai de 13 mois)
- • Règlement eIDAS (UE) n° 910/2014, version consolidée
- • CNIL, Protection des données personnelles
- • CNIL, FICOBA : fichier national des comptes bancaires et assimilés
- • France Victimes, 116 006 (aide aux victimes, appel gratuit)
- • Pré-plainte en ligne, Service du ministère de l’Intérieur
- • THESEE, Plateforme de plainte en ligne pour les e-escroqueries
- • PHAROS, Signalement de contenus illicites sur internet
- • AMF, Autorité des marchés financiers (liste noire des sites frauduleux)
- • Centre européen des consommateurs France, Aide gratuite aux litiges transfrontaliers
- • Chargebacks911, Visa Reason Code 13.3 (non conforme à la description)
- • Chargebacks911, Mastercard Reason Code 4853 (défectueux/non conforme)
- • ABE/BCE, Rapport conjoint sur la fraude aux paiements 2025 (4,2 Mds € dans l’UE/EEE)
Articles connexes
Pourquoi la capture d’écran échoue au tribunal (2026)
Ce que le juge attend d’une preuve numérique Détecter les fraudesFaux profil LinkedIn : comment le détecter (2026)
Deepfakes IA, faux recruteurs et usurpation d’identité Guide chargebackSe faire rembourser Temu, Shein et AliExpress
Visa 13.3, Mastercard 4853 étape par étape RéglementationRéglementation Airbnb en France et Suisse (2026)
Loi Le Meur, obligations déclaratives et sanctionsAvertissement juridique : Cet article est publié à titre informatif uniquement et ne constitue pas un avis juridique. Les informations ont été soigneusement recherchées à partir de sources officielles (Cybermalveillance.gouv.fr, ministère de l’Intérieur, Legifrance, CNIL, Banque de France, AMF), mais ne prétendent pas à l’exhaustivité ni à être à jour en permanence. Pour toute question juridique concernant votre situation particulière, consultez un avocat inscrit au barreau de votre ressort. ProofSnap décline toute responsabilité pour les décisions prises sur la base de cet article. Les statistiques de fraude, les codes de chargeback et les normes juridiques sont susceptibles d’évoluer : vérifiez toujours les directives en vigueur auprès de votre banque et des autorités compétentes.